مصرف الهلال
- 4.42Kالمراجعات
- 4.5
- المطوّر
- Al Hilal Bank
- تاريخ الإصدار
- 20/01/2022
لقطات الشاشة
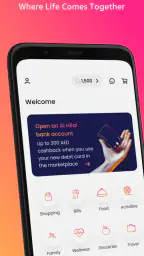
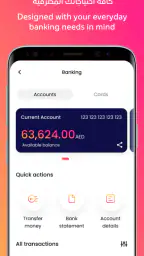
عندما أفتح تطبيقًا مصرفيًا، لا أبحث عن تجربة مبهرة لعدة دقائق بقدر ما أبحث عن شيء أستطيع الاعتماد عليه بعد أسابيع من الاستخدام. لهذا وجدت أن مصرف الهلال يلفت الانتباه من البداية لأنه يضع الخدمات المصرفية اليومية في الهاتف، مع تركيز واضح على استخدام الحساب لك ولأفراد العائلة. التطبيق مجاني، ومطوره هو Al Hilal Bank، وتصنيفه مناسب للجميع تقريبًا ضمن PEGI 3، لذلك يبدو خيارًا عمليًا لمن يريد إدارة علاقته المصرفية من شاشة واحدة بدل زيارة الفرع في كل مرة.
بعد تجربته، أراه تطبيقًا ماليًا موجهًا قبل كل شيء إلى عملاء مصرف الهلال الذين يريدون إنجاز المهام المعتادة بسرعة وبطريقة رقمية. قوته الحقيقية لا تظهر في لحظة التثبيت فقط، بل في مدى سهولة العودة إليه عند الحاجة: متابعة الحساب، التعامل مع العمليات اليومية، والاحتفاظ بعادة مراجعة الوضع المالي بدل تركه غامضًا حتى نهاية الشهر. أما إذا كنت تبحث عن تطبيق مالي مستقل يجمع حسابات بنوك متعددة أو أداة متخصصة في الميزانية والاستثمار، فستحتاج إلى توقعات مختلفة.
الانطباع الأول: بداية سهلة لكن قيمته تظهر مع التكرار
في الأسبوع الأول، أكثر ما يعجبني في تطبيق مصرف الهلال هو أنه لا يحتاج إلى سبب استثنائي كي أفتحه. التطبيقات المصرفية الناجحة ليست التي تجعل المستخدم يقضي وقتًا طويلًا داخلها، بل التي تختصر الطريق عندما يريد معرفة شيء محدد. هذا النوع من الاستخدام يناسب شخصًا يريد التأكد من وضع حسابه قبل دفع فاتورة، أو مراجعة حركة مالية بعد شراء، أو متابعة شؤون الأسرة من الهاتف.
وجود التطبيق على الهاتف يغير العادة اليومية بطريقة بسيطة. بدل تأجيل السؤال إلى وقت لاحق، أستطيع فتحه والتحقق من الحساب في اللحظة نفسها. هذه ميزة تبدو عادية، لكنها مهمة في التطبيقات المالية لأن التأجيل المتكرر قد يجعل المصروفات الصغيرة تتراكم من دون ملاحظة. لذلك أرى أن التطبيق يخدم المستخدم الذي يريد قدرًا أكبر من الوعي المالي من دون تحويل إدارة المال إلى مشروع معقد.
التركيز على العائلة يمنحه زاوية مفيدة أيضًا. ليس المقصود أن التطبيق يحل كل مشكلة مالية أسرية تلقائيًا، لكن وجود الخدمات المصرفية في مكان واحد يساعد صاحب الحساب على متابعة احتياجاته اليومية بطريقة أكثر انتظامًا. في سيناريو واقعي، يمكنني تخيله مفيدًا لأحد الوالدين الذي يريد مراجعة الحساب قبل تحويل مصروف أو دفع التزام منزلي، ثم العودة إليه في نهاية الأسبوع لمراجعة ما حدث بدل الاعتماد على الذاكرة.
مع ذلك، لا ينبغي أن يتوقع المستخدم أن تطبيقًا مصرفيًا سيقدم له تحليلًا ماليًا عميقًا لمجرد أنه رقمي. وظيفته الأساسية هي الوصول إلى الخدمات المصرفية وإدارة التعاملات، وليس استبدال مستشار مالي أو تطبيق متخصص في تقسيم الميزانية. هذه نقطة مهمة قبل التثبيت: إذا كان هدفك معرفة أين يذهب كل جزء من دخلك، فقد تحتاج إلى أداة إضافية تسجل الإنفاق وتضعه في فئات، بينما يظل مصرف الهلال مركزًا للتعامل مع حسابك المصرفي نفسه.
ما الذي يجعل البداية مفيدة فعلًا؟
أول نصيحة أقدمها هي ألا تستخدم التطبيق فقط عندما تواجه مشكلة أو تحتاج إلى إجراء عاجل. من الأفضل تكوين عادة قصيرة: افتحه بعد العمليات المهمة، وراجع الحركة المالية في وقت هادئ. بهذه الطريقة يصبح وجود التطبيق على الهاتف وسيلة للمتابعة، لا مجرد بديل للطابور أو الاتصال بخدمة العملاء.
النصيحة الثانية هي التعامل معه كواجهة أساسية للحساب، مع الاحتفاظ بطريقة بديلة للتواصل عند الحالات غير المعتادة. التطبيق مناسب للمهام المتكررة، لكن أي خدمة مصرفية قد تتطلب أحيانًا تدخلًا بشريًا أو تحققًا إضافيًا. الفصل بين الاستخدام اليومي والحالات الاستثنائية يمنعني من الحكم عليه بقسوة عندما تكون المشكلة مرتبطة بطبيعة الإجراء نفسه لا بتصميم التطبيق.
أما من ناحية التوافق، فهو يعمل على أجهزة تبدأ من أندرويد 8.0، وهذا يجعله متاحًا لعدد كبير من مستخدمي الهواتف الذين لا يملكون أحدث جهاز. الإصدار الحالي هو 2.4.4(4.1.4-203301)، ومن المفيد إبقاء التطبيق محدثًا لأن التطبيقات المصرفية تعتمد على تحديثات مستمرة للحماية والاستقرار. هنا تظهر أول مسؤولية على المستخدم: لا يكفي تثبيت التطبيق ثم نسيانه، بل يجب متابعة تحديثاته ونظام الهاتف أيضًا.
هل يثبت نفسه بعد انتهاء فضول التثبيت؟
نعم، إذا كان لديك حساب لدى مصرف الهلال وتستخدم الخدمات المصرفية بصورة متكررة. أما إذا ثبتّه بدافع الفضول من دون علاقة مصرفية فعلية، فسوف تنخفض فائدته بسرعة؛ فليس تطبيقًا ترفيهيًا أو أداة عامة لإدارة المال يمكن لأي شخص الاستفادة منها بالطريقة نفسها. قيمته مرتبطة مباشرة بمدى اعتمادك على البنك وعلى الخدمات التي يوفرها التطبيق.
انتشار التطبيق يعطي انطباعًا بأنه ليس تجربة هامشية. فقد وصل إلى أكثر من مليون تثبيت، وحصل على متوسط تقييم يبلغ 4.5 من نحو 29 ألف تقييم. هذه الأرقام لا تضمن أن كل مستخدم سيحصل على التجربة نفسها، لكنها تشير إلى قاعدة استخدام واسعة بما يكفي لجعل التطبيق خيارًا جديًا لعملاء البنك، لا تطبيقًا تجريبيًا محدود الحضور.
القيمة من شهر إلى شهر: هل يصبح عادة مصرفية مريحة؟
بعد زوال حماس التجربة الأولى، يبدأ الاختبار الحقيقي. التطبيق المصرفي الجيد يجب أن يظل مفيدًا في الأيام العادية، عندما لا توجد معاملة كبيرة أو قرار مالي مهم. في هذه المرحلة، أقيّم مصرف الهلال على أساس تقليل الاحتكاك: هل أستطيع الوصول إلى ما أحتاجه دون تنقل مربك؟ هل يساعدني على مراجعة الحساب بانتظام؟ وهل أعود إليه لأن استخدامه أسهل من البدائل المعتادة؟
بالنسبة لعميل البنك، الإجابة تميل إلى الإيجاب. وجود التطبيق يجعل الهاتف نقطة الوصول الطبيعية إلى الخدمات المصرفية، وهذا يختصر الاعتماد على زيارة الفرع أو انتظار وقت مناسب للتواصل. لا يعني ذلك أن كل إجراء يصبح فوريًا أو أن التطبيق يلغي كل القيود المصرفية، لكنه يحسن الجزء المتكرر من التجربة، وهو الجزء الذي يحدد غالبًا شعور المستخدم تجاه البنك على المدى الطويل.
أرى قيمة خاصة في استخدامه قبل وبعد المصروفات التي قد تؤثر في ميزانية الشهر. قبل الدفع، تمنحني مراجعة الحساب صورة أوضح عن المتاح. وبعد الدفع، تساعدني متابعة الحركة على التأكد من أن العملية انعكست كما توقعت. هذه ليست ميزة متقدمة بالمعنى التقني، لكنها عادة عملية تقلل المفاجآت وتمنحني فرصة لاكتشاف أي أمر يحتاج إلى متابعة في وقت مبكر.
في الاستخدام العائلي، يمكن أن يصبح التطبيق جزءًا من روتين أسبوعي بدل فتحه عشوائيًا. أخصص وقتًا قصيرًا لمراجعة الحسابات والالتزامات، ثم أترك القرارات الأكبر لوقت منفصل. هذه الطريقة تمنع التطبيق من التحول إلى مصدر قلق دائم، وفي الوقت نفسه تمنع تجاهل الوضع المالي. أفضل قيمة طويلة المدى هنا تأتي من الانتظام، لا من كثرة التصفح.
مقارنته بالبدائل المصرفية المعتادة
مقابل زيارة الفرع، يمنحني التطبيق مرونة أكبر وسرعة في الوصول إلى الحساب، خصوصًا عندما تكون المهمة بسيطة ولا تحتاج إلى شرح طويل. ومقابل الاتصال الهاتفي، يوفر لي تحكمًا بصريًا في متابعة ما أفعله، لكن الاتصال قد يظل أفضل عندما تكون الحالة معقدة أو تحتاج إلى توضيح مباشر. أما مقارنة بتطبيقات الميزانية المستقلة، فمصرف الهلال أكثر ارتباطًا بالحساب البنكي الفعلي، بينما تكون الأدوات المستقلة عادة أنسب للتصنيف والتحليل الشامل للإنفاق.
هذه المقارنة تكشف trade-off مهمًا: التطبيق ليس بديلًا مثاليًا لكل شيء، لكنه قد يكون أفضل خيار لنقطة محددة جدًا، وهي إدارة الخدمات المصرفية الخاصة بمصرف الهلال من الهاتف. إذا كنت تفضل جمع حسابات من مؤسسات مختلفة في واجهة واحدة، فقد تجد تطبيقًا ماليًا متعدد الحسابات أكثر ملاءمة. وإذا كنت تريد مراقبة العادات الشرائية بالتفصيل، فستحتاج إلى أداة مكملة بدل تحميل التطبيق مسؤولية لا صُمم لها.
تقييمات المستخدمين الكثيرة تساعد على معرفة أن التطبيق حاضر في الاستخدام اليومي، لكنني لا أتعامل مع متوسط التقييم كحكم نهائي. في التطبيقات المالية، قد يكون الرضا مرتفعًا عندما تعمل المهام المعتادة بسلاسة، بينما تظهر الشكاوى في حالات الدخول أو التحقق أو المعاملات غير الاعتيادية. لذلك أنصح بتجربته وفق احتياجاتك الفعلية، لا وفق الرقم وحده.
ثلاث عادات ترفع فائدته
اجعل مراجعة الحركة المالية مرتبطة بموعد ثابت في الأسبوع، لأن الانتظام يكشف التغييرات الصغيرة أسرع من الفتح العشوائي.
استخدمه قبل الالتزامات المهمة وبعدها: تحقق من وضع الحساب قبل الإجراء، ثم راجع الحركة بعده بدل الاكتفاء بالإشعار أو التذكر.
افصل بين التطبيق المصرفي وتطبيق الميزانية؛ الأول يخدم الوصول إلى البنك، والثاني يمكن أن يتولى تصنيف الإنفاق وتحليل العادات.
هذه العادات ليست خصائص مخفية داخل التطبيق، لكنها طريقة عملية لاستخراج قيمة أكبر منه. كثير من المستخدمين يثبتون تطبيق البنك ثم لا يفتحونه إلا عند الضرورة، فيفقدون أهم فائدة يمكن أن يقدمها: جعل متابعة المال سهلة بما يكفي لتصبح سلوكًا متكررًا.
عبء الصيانة ومصادر التعب مع الوقت
أي تطبيق مالي يفرض قدرًا من الصيانة، حتى لو بدا بسيطًا. يجب تحديثه، والحفاظ على أمان الهاتف، والانتباه إلى بيانات الدخول، وعدم التعامل مع الجهاز كما لو كان مكانًا آمنًا تلقائيًا. هذا العبء ليس عيبًا خاصًا بمصرف الهلال، لكنه جزء من تكلفة الراحة الرقمية التي يجب أن يقبل بها المستخدم قبل نقل التعاملات المصرفية إلى الهاتف.
الإصدار الحالي يحمل رقمًا طويلًا نسبيًا، وقد يبدو ذلك تفصيلًا تقنيًا غير مهم، لكنه يذكرني بضرورة التحقق من أنني أستخدم النسخة الرسمية والمحدثة من التطبيق. عند تغيير الهاتف أو إعادة ضبطه، ينبغي التخطيط مسبقًا لعملية الدخول والتحقق بدل الانتظار حتى أحتاج إلى إجراء عاجل. هذه خطوة صغيرة، لكنها تقلل التوتر في أكثر الأوقات إزعاجًا.
مصدر التعب الأول هو أن التطبيق المصرفي لا يمكن أن يكون سريعًا على حساب الأمان. قد يواجه المستخدم خطوات تحقق أو قيودًا عند بعض العمليات، وقد يشعر أن التطبيق يطلب اهتمامًا أكثر من تطبيقات التسوق أو التواصل. في رأيي، هذا احتكاك مقبول عندما يحمي الحساب، لكنه يصبح مزعجًا إذا كنت تتوقع إنجاز كل شيء بنقرة واحدة.
مصدر التعب الثاني هو الاعتماد على الهاتف والاتصال. عندما تكون البطارية منخفضة أو الشبكة غير مستقرة، تفقد الراحة الرقمية جزءًا من قيمتها. لذلك لا أتعامل مع التطبيق كخطة وحيدة لكل موقف، خصوصًا إذا كنت مسافرًا أو على وشك تنفيذ معاملة حساسة. وجود وسيلة بديلة للتواصل مع البنك يظل تصرفًا عمليًا، لا علامة على فشل التطبيق.
مصدر التعب الثالث هو التوقعات الزائدة. قد يفتح المستخدم التطبيق بحثًا عن لوحة تحليلية شاملة أو نصائح مالية شخصية، ثم يشعر بخيبة أمل لأنه تطبيق مصرفي قبل كل شيء. كلما كان الهدف محددًا، كانت التجربة أفضل: الوصول إلى حسابك، متابعة التعاملات، وإدارة الخدمات المتاحة عبر البنك. أما التخطيط المالي المتقدم، فيحتاج عادة إلى أدوات أخرى أو جهد يدوي إضافي.
من يناسبه ومن الأفضل أن يختار غيره؟
أنصح به لعميل مصرف الهلال الذي يريد تقليل زيارات الفرع، ومتابعة الحساب من الهاتف، وبناء روتين بسيط لمراجعة المال. كما يناسب المستخدم الذي يفضل إنجاز الأمور في وقته بدل انتظار ساعات العمل أو الاتصال كلما احتاج إلى معلومة أساسية. وبفضل تصنيفه العمري PEGI 3، فهو مناسب من ناحية التصنيف العام لجمهور واسع، مع بقاء مسؤولية حماية بيانات الحساب على صاحب الجهاز.
قد لا يكون الخيار المناسب لمن لا يملك حسابًا لدى البنك، أو لمن يريد تطبيقًا يجمع عدة بنوك في مكان واحد. كذلك لن يكون كافيًا وحده لمن يتعامل مع الميزانية بوصفها مشروعًا تحليليًا يتطلب رسومًا بيانية وتصنيفات تفصيلية ومقارنة مستمرة بين الأهداف والمصروفات. في هذه الحالات، أرى أن الجمع بين التطبيق المصرفي وأداة مالية متخصصة أكثر واقعية من محاولة إجبار تطبيق واحد على أداء كل الأدوار.
أما المستخدم الذي يكره تحديث التطبيقات أو يفضل التعامل الورقي تمامًا، فقد يجد التحول الرقمي مزعجًا أكثر من فائدته. التطبيق يحتاج إلى قدر بسيط من الانضباط: تحديث، حماية للهاتف، ومراجعة دورية. إذا كنت مستعدًا لذلك، يصبح العبء محدودًا. وإذا لم تكن مستعدًا، فلن تنقذك كثرة الميزات مهما كانت جيدة.
الحكم على المدى الطويل
بعد أن يهدأ حماس التثبيت، يظل مصرف الهلال مفيدًا لأنه مرتبط بحاجات تتكرر فعلًا. لا أراه تطبيقًا أفتحه للترفيه أو الاستكشاف، وهذا ليس نقصًا. نجاحه يعتمد على أن يكون حاضرًا عندما أحتاج إلى التعامل مع حسابي، ثم يختفي من طريقي عندما أنتهي. هذه طبيعة جيدة لتطبيق مصرفي: حضور عملي من دون استنزاف للوقت.
أهم ما يعجبني فيه هو أنه يحول العلاقة مع البنك إلى عادة أقرب وأسرع، خصوصًا لمن يريد متابعة شؤون الأسرة والحساب من الهاتف. كما أن كونه مجانيًا، مع قاعدة استخدام واسعة ومتوسط تقييم يبلغ 4.5 من أكثر من 29 ألف تقييم، يجعله خيارًا منطقيًا لعملاء البنك الذين لم ينتقلوا بعد إلى الخدمات الرقمية. لكن هذه المؤشرات لا تلغي الحاجة إلى اختبار طريقة الدخول والمهام التي تستخدمها أنت تحديدًا.
أكبر تحفظ لدي هو أن قيمته تتوقف على نطاق خدمات البنك التي تحتاج إليها. إذا كانت احتياجاتك يومية ومباشرة، فسيكون وجوده على الهاتف مبررًا شهرًا بعد شهر. أما إذا كنت تريد تحليلًا ماليًا متقدمًا أو إدارة حسابات من مؤسسات متعددة، فسوف تحتاج إلى تطبيق آخر بجانبه. الاختيار الذكي ليس أن تطلب من مصرف الهلال أن يفعل كل شيء، بل أن تستخدمه للدور الذي يؤديه بأفضل شكل.
في النهاية، أوصي به لعملاء مصرف الهلال الذين يريدون مصرفًا رقميًا عمليًا لا تجربة مليئة بالزخارف. حافظ على تحديثه، أنشئ عادة مراجعة قصيرة، ولا تهمل وسائل التواصل البديلة للحالات المعقدة. بهذه الطريقة، لا يبقى التطبيق مجرد تثبيت جديد على الهاتف، بل يتحول إلى أداة صغيرة ذات قيمة متكررة في إدارة المال اليومي.
أبرز المزايا
- واجهة تطبيق بسيطة وسهلة الاستخدام للمستخدمين الجدد.
- إمكانية متابعة الحسابات والبطاقات من الهاتف في أي وقت.
- يدعم تنفيذ عدد من المعاملات المصرفية دون زيارة الفرع.
- يوفر تنبيهات لمتابعة الحركات المالية وتحديثات الحساب.
- يساعد على الوصول إلى الخدمات المصرفية أثناء التنقل.
القيود
- قد تتطلب بعض الخدمات تفعيلًا أو تحققًا إضافيًا من البنك.
- تجربة الاستخدام قد تختلف حسب إصدار الهاتف وسرعة الإنترنت.
- بعض الإجراءات المصرفية قد تظل بحاجة إلى زيارة الفرع.
- قد تكون خيارات الدعم داخل التطبيق محدودة لبعض الطلبات.
- تحديثات التطبيق قد تتسبب مؤقتًا في تغيّر أماكن بعض الميزات.
الأسئلة الشائعة
ما هو تطبيق مصرف الهلال، وما الخدمات التي يقدمها؟
تطبيق مصرف الهلال هو منصة مصرفية رقمية تتيح للعملاء إدارة حساباتهم المصرفية من الهاتف بسهولة. من خلاله يمكنك عادةً الاطلاع على الرصيد وكشوف الحساب، تحويل الأموال، دفع بعض الفواتير، إدارة البطاقات، ومتابعة المعاملات. تختلف الخدمات المتاحة بحسب نوع الحساب والبلد وإصدار التطبيق، لذلك يُفضّل مراجعة الوصف الرسمي قبل التنزيل.
هل تطبيق مصرف الهلال آمن للاستخدام وإجراء المعاملات المصرفية؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، رمز التحقق، المصادقة البيومترية، وتشفير الاتصال لحماية بيانات المستخدم والمعاملات. مع ذلك، تبقى مسؤولية المستخدم مهمة؛ نزّل التطبيق من المتجر الرسمي فقط، وتجنب مشاركة كلمة المرور أو رموز التحقق، ولا تستخدم الخدمات المصرفية عبر شبكات عامة غير موثوقة.
كيف يمكنني التسجيل أو تفعيل حسابي في تطبيق مصرف الهلال؟
بعد تثبيت التطبيق، ستحتاج غالباً إلى إدخال بيانات العميل أو رقم الهاتف المرتبط بالحساب، ثم تأكيد هويتك باستخدام رمز يُرسل عبر رسالة نصية أو وسيلة تحقق أخرى. قد يطلب التطبيق إنشاء اسم مستخدم وكلمة مرور وتفعيل البصمة أو التعرف على الوجه. إذا لم تكن عميلاً للمصرف، فقد تحتاج إلى فتح حساب أولاً وفق الشروط المعتمدة.
هل يفرض تطبيق مصرف الهلال رسوماً على التحويلات أو الخدمات المختلفة؟
تنزيل التطبيق واستخدام بعض الوظائف الأساسية قد يكونان مجانيين، لكن بعض العمليات المصرفية قد تخضع لرسوم، مثل التحويلات المحلية أو الدولية، إصدار البطاقات، السحب النقدي، أو خدمات الدفع المحددة. تختلف الرسوم حسب نوع العملية والحساب والوجهة، لذلك لا تعتمد على التطبيق وحده، وراجع جدول الرسوم الرسمي أو تفاصيل العملية قبل تأكيدها.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة في تسجيل الدخول؟
يوفر التطبيق عادةً خياراً لاستعادة كلمة المرور أو إعادة تفعيل الوصول من خلال رقم الهاتف المسجل أو بيانات التحقق الخاصة بك. تأكد أولاً من تحديث التطبيق واتصال الإنترنت وصحة بيانات الدخول. إذا لم تنجح المحاولة، تواصل مع خدمة عملاء مصرف الهلال عبر القنوات الرسمية فقط، ولا ترسل كلمة المرور أو رمز التحقق لأي شخص يدّعي تقديم الدعم.


